过去一年,抗衰面霜在主流电商平台合计成交223.05亿元,同比增长2.41%;成交均价由193.34元上涨至213.62元,涨幅10.49%。两组数据放在一起,很容易直接得出“抗衰面霜集体涨价”的判断。
但拆分均价后,结论截然不同:单件均价抬升的20.29元中,同档位商品本身提价仅贡献0.44元,占比2.2%;余下97.8%,来自消费者向更高价格带商品迁移。不是商品涨价,而是用户选择了更贵的SKU。
这篇文章回答三个问题:钱是怎么流的,多花的19.85元买到了什么,以及做抗衰面霜的人下一步该往哪走。数据口径为2025年10月至2026年9月,主流电商平台合计,对比基期为2024年10月至2025年9月。
2025年10月至2026年9月,抗衰面霜在主流电商市场销售额223.05亿元,同比增长2.41%;销量1.044亿件,成交均价213.62元,均价同比提升10.49%,同比抬升20.29元。
从算术关系看,均价=销售额/销量;销售额小幅上涨、销量回落,会天然推高均价,但这个计算关系本身无法判断均价上涨的原因,不能直接等同于商家涨价。
我们将83.8万个SKU按成交价划分为10个价格段,把均价上涨拆分为两类效应:一类是同价格箱内SKU自身调价(纯价格效应),一类是消费者转向更高价格带SKU(结构迁移,也就是文中的换货效应)。
拆分结果显示:均价上涨的20.29元中,同价位SKU自身涨价仅拉动0.44元,贡献2.2%;消费者换到更高价位商品拉动19.85元,贡献97.8%。
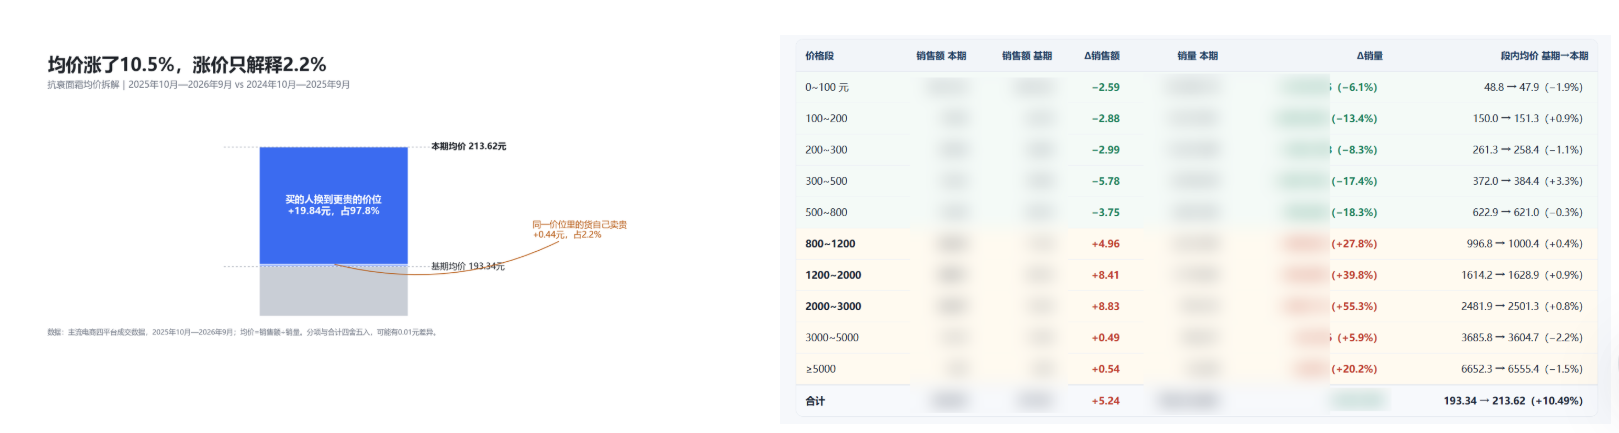
进一步通过反事实情景测算两者对大盘规模的影响:假设只有同价位SKU涨价、消费者不向高价带迁移,市场规模仅202.33亿元,较实际规模少20.72亿元;假设所有SKU价格保持不变,仅发生购买结构向高价迁移,市场规模可达222.58亿元,和真实规模只差0.47亿元。这说明当期销售额增长,几乎来自购买结构升级,而非原有单品涨价。
同商品链接下,消费者选择更大规格、礼盒套装,在统计上记为更换高价SKU,不算同款单品涨价;因此0.44元的纯涨价贡献是保守下限。头部持续在榜的51款单品也印证了这个规律:链接不变的前提下,成交均价从543.9元上涨至754.9元,变化来自规格和礼盒选择结构的迁移,而非常规单品调价。
这一轮抗衰面霜均价抬升,核心不是原有同款商品集体涨价,而是消费者的选择向更高价值SKU迁移。均价是结构变化的结果,而非涨价带来的结果。
成分更多是品牌写在标题里的供给话术,不是消费者嘴里的语言。按标题口径,58.0%的成交额来自标题未命中任何成分词的商品,对应129.33亿元;1100条商品评论里,剔除商品名同词后,消费者自发提及玻色因的只有0.2%、肽0.4%、胶原0.2%。成分营销更多是品牌写在商品标题里的供给话术,很少成为消费者主动讨论、表达的内容。
成分带来的溢价也有限:标题标注成分的商品均价254.7元,未标注191.3元;剔除玻色因后,标注商品只比未标注贵2.9%,均价已低于大盘。胶原、A醇、胜肽都没有独立溢价,能撑起溢价的几乎只剩玻色因。
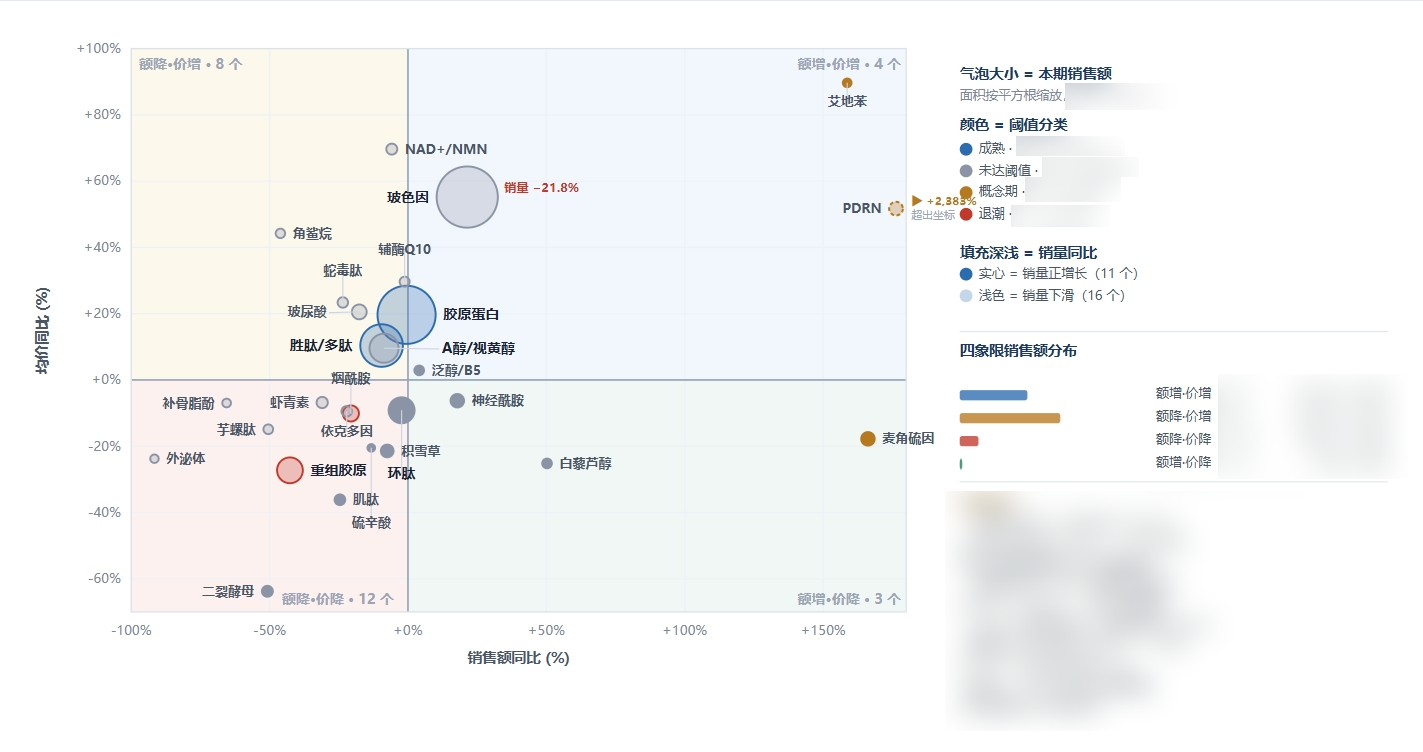
钱在成分之间怎么流动?头部榜单内,份额持续向玻色因集中,由20.8%升至23.4%,胶原、肽让出位置,本质是资金在不同成分之间换座位,而非全成分共同增长。高增速的潜力成分也有,但体量都小:PDRN 0.51亿元(+2383%)、麦角硫因0.47亿元(+166%),增速亮眼,基数很低,不能按大成分外推。
体量上亿的成分里,只有玻色因还在正增长:38.65亿元,+21.4%。但增长动力不是人群扩容,而是价格结构与头部集中度放大,货架电商上TOP1单品占31%、TOP10合计84%。胶原34.52亿元、肽16.53亿元,已经进入成熟期。
市场增长也并非依靠多成分复配叠加:绝大多数链接只主打一个主推成分,组合款对大盘的拉动很弱。真正在长的是两类供给策略:
一是将浓度信息前置到标题,主打浓度可视化。这类商品从25款增长至39款,增幅56%;其中两大国际品牌,浓度款分别贡献自身头部销售额的 68%、57%。
二是单品礼盒化、套装化运营。礼盒销售额由11.03亿元提升至19.43亿元,增幅76.1%;套装销售额由6.32亿元提升至8.41亿元,增幅33.1%,并且增量高度集中在千元以上价格带。
年龄难以作为人群分层依据。本次社媒样本共591条,其中带明确年龄信息的136条(23.0%),20–35岁群体占86.8%,年龄中位数30岁。进一步拆分六个人群后,各组年龄分布高度趋同,年龄不具备有效的人群区分能力。
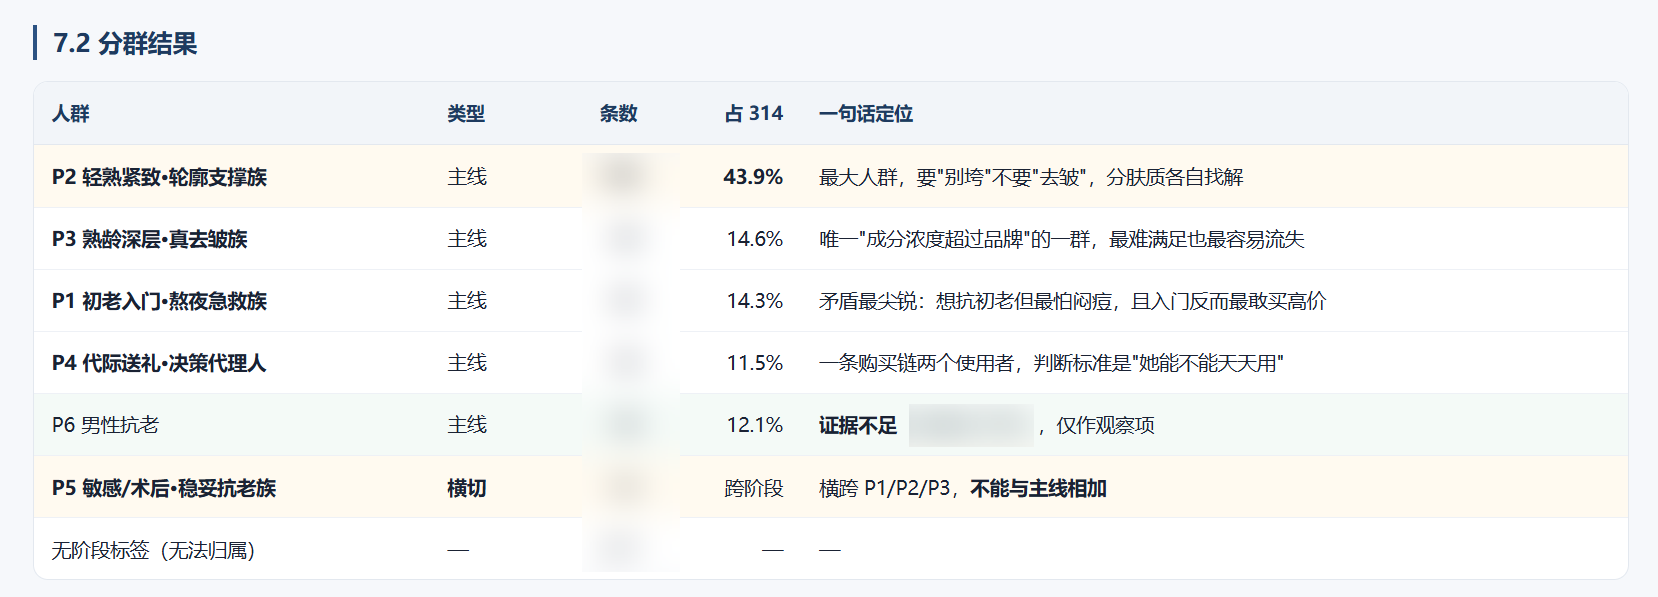
剔除投放内容后剩315条,其中314条可判定抗衰诉求阶段(占全部样本53.1%)。下文聚焦其中三类核心主线人群;注:人群占比为检索命中份额,不等同于大盘市场份额。
P1初老入门・熬夜急救族,占比14.3%,诉求矛盾特征突出。熬夜场景提及率71.1%,同时怕闷痘的比例达51.1%。购买决策中,成分功效与大牌身份权重持平,均为48.9%。作为抗衰入门用户,他们希望第一瓶选品就能同时满足清爽质地与功效确定性。
P2轻熟紧致・轮廓支撑族,检索命中份额43.9%。该人群核心诉求是预防垮脸,而非祛除皱纹:松弛下垂相关诉求提及率91.3%,弹性流失紧随其后。这类用户已经建立稳定抗老意识,使用场景兼顾熬夜(39.1%)与日常维稳(34.8%)。购买决策的首要驱动是品牌大牌背书(37.7%),其次为成分浓度(31.2%);核心未被满足痛点为肤感油腻、闷痘(30.4%),诉求是兼顾紧致功效与清爽肤感。
P3熟龄深层・真去皱族,占比14.6%,属于规律程序化抗衰人群:日常长期抗老场景提及率41.3%,高于熬夜急救。决策优先看成分浓度(50.0%),权重高于大牌身份(41.3%);痛点上,“使用后看不到效果”占比17.4%,这类用户关注作用机制,期待肉眼可见的改善,对功效不达预期的反馈也更集中。
人群结构正在发生偏移:初老预防群体检索占比由10.6%提升至19.1%,熟龄深层群体由10.6%提升至18.5%,抗衰诉求向两端分化。
用户购前决策、购后评价呈现两套完全不同的表达逻辑:下单前,成分、品牌大牌背书是核心购买动因;成交后的评论反馈里,效果感受、性价比成为高频表达。高价人群对价值权衡更敏感:800元以上价格带,性价比提及率32.2%,高于另外三个价格带;而使用效果的复述率51.7%,低于其余价格带。简言之,单价越高,用户越在意“值不值得”。
另外还有两条跨人群的观察线索:
一是代际送礼需求。带有明确价格信息的33条送礼样本中,约七成集中在300–800元区间;但200–500元价格带的礼盒化率仅2%,500–1000元带也只有16%,礼盒供给集中在一千元以上,和送礼需求存在错配。
二是敏感/术后修护人群,该群体分布在全部抗衰诉求阶段,换季是核心触发场景,提及占比37.5%;与之对照,屏障相关成分整体规模仅1.89亿元,占大盘0.85%,供给体量很小。
基于前面的人群与赛道观察,提炼三条可落地的产品动作方向,同时明确两类业务禁区:
第一个方向,面向P1初老入门・熬夜急救族,主打熬夜去黄+清爽肤感。熬夜急救诉求在全样本与剔除投放的子样本中同步抬升,全样本占比由20.8%提升至27.2%;熬夜场景下,“暗沉黄气”在非投放样本中提及率达46%。该赛道需求明确,但供给薄弱:抗糖、抗氧相关成分合计销售额0.91亿元,仅占大盘0.41%。以抗糖抗氧作为核心主诉、叠加抗衰功效来吸引用户,是一条可以避开与玻色因正面竞争的差异化路径。但必须攻克肤感痛点:P1群体闷痘提及率51.1%,清爽不闷痘是硬性前提。
第二个方向,守住P2轻熟紧致・轮廓支撑族这个基本盘。该群体占检索样本43.9%,内部油皮、干皮、敏感肌各约占五分之一,不存在单一主导肤质。依靠一款“全能霜”通吃,很难满足任意一类肤质的细分诉求,按肤质做产品线拆分,会比按年龄分层更有效。映射到价格供给上,中价礼盒仍是明显缺口:送礼人群约七成集中在300–800元价格区间,但200–500元档位礼盒化率仅2%,500–1000元带也只有16%,对比千元以上(1000~2500元)礼盒化率31.9%,供给明显缺位。
第三个方向,面向P3熟龄深层・真去皱族,把功效机制讲透。该人群决策优先看重成分浓度(50.0%),权重高于大牌背书(41.3%);同时,“使用无效果”的负面反馈占比17.4%。这类用户不满足于单纯标注浓度数字,更需要清晰的作用机制链路、明确的使用周期预期以及可感知的改善信号,机制叙事才是建立信任的核心说服力。
同时有两个需要规避的业务禁区:
第一,不要默认玻色因赛道还有持续扩张的新增人群。玻色因占大盘17.3%,但销量已经下滑,均价从282.7元升到438.7元,当前增长来自结构换货与客单抬升,赛道高度依赖少数头部单品与平台流量资源(直播、补贴的拉动作用有待进一步验证)。它的竞争重心是客单与价值叙事,而非挖掘新人群。
第二,警惕高价带的比价透支风险。800元以上价格带用户性价比提及率32.2%,高于其他价格带,高价用户对价值权衡敏感度更高。依靠赠品、直播间比价、临时降价虽然短期拉动销量,但长期容易消耗高端用户信任。
回望整个抗衰面霜大盘,本轮增长并非来自全市场需求扩容、单品普涨或是新成分的普适红利,而是一系列结构性切换叠加的结果。大盘均价抬升,根源不是单品集体涨价,而是购买向高价值SKU迁移;成分热度高度集中,仅有玻色因形成稳定溢价,多数成分只是标题标签,尚未转化为消费者自发的心智语言;用户分层的核心标尺不是年龄,而是抗衰诉求阶段,初老、熟龄两端诉求同步扩容,人群心智、购前购后评价存在明显割裂。
赛道内卷之下,确定性机会藏在细分诉求卡位里:熬夜去黄、机制叙事、肤质细分与中价礼盒供给缺口,是当前可落地的方向;同时也要认清边界,玻色因依靠头部集中与客单结构拉动增长,已经不再是增量人群赛道,高价带用户对价值敏感度抬升,比价促销容易损耗长期信任。
往后看,市场很难再出现单一成分、单一爆款通吃的局面。品牌的竞争重心,将从追逐热门成分标签,转向对齐细分人群的真实痛点,用匹配的质地、叙事、价格与礼盒供给承接分化的需求。
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


