买钙其实不难。
配料表看几行,钙含量算一下,价格比一比——挑哪一款,一个家长用不了多久就能定。
难的是买回去之后。
孩子喝一口,皱着眉把杯子推回来。
父母那边更麻烦——嘴上答应得好好的,药片去哪了,你得过几天才知道。
买的人能决定买哪一款,决定不了家里人肯不肯吃。
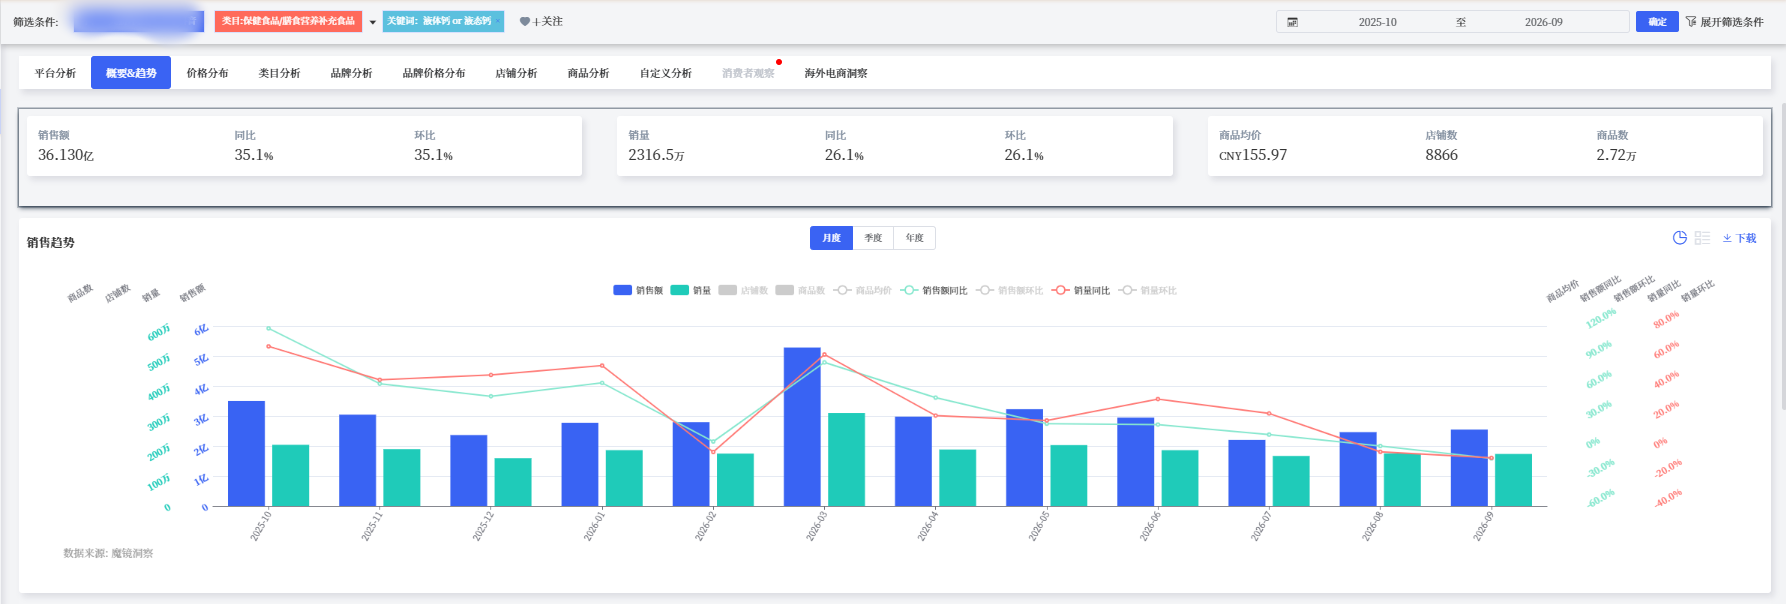
过去12个月(2025年10月至2026年9月),液体钙卖出36.13亿元、2,316万件,均价155.97元——销量涨26.1%,价格还涨了7.2%。
它卖得好,不是因为钙更"好",是因为把"吃"这个动作做简单了。
本篇数据来源魔镜CMI产品,解读及分析由AI生成,仅供参考,请自行甄别。希望能给您带来启发。
1. 36.13亿,是一个量价双增的赛道
销售额36.13亿元、销量2,316万件、均价155.97元——同比分别是+35.1%、+26.1%、+7.2%。
增长主要还是来自卖得多,不是卖得贵:销量涨26.1%,均价只涨7.2%。商品数增了20.0%,店铺数只增5.2%——是老商家在往上加商品,不是有新商家涌进来。
只不过,速度已经慢下来了。 2025年10月同比还是+117.6%,到2026年9月是−12.4%。最近三个月是+11.5%、−0.02%、−12.4%,销售额在2.2亿到2.6亿元之间横盘。
2. 价格带:主力盘里200-300元涨得最快,只有0-50元在跌
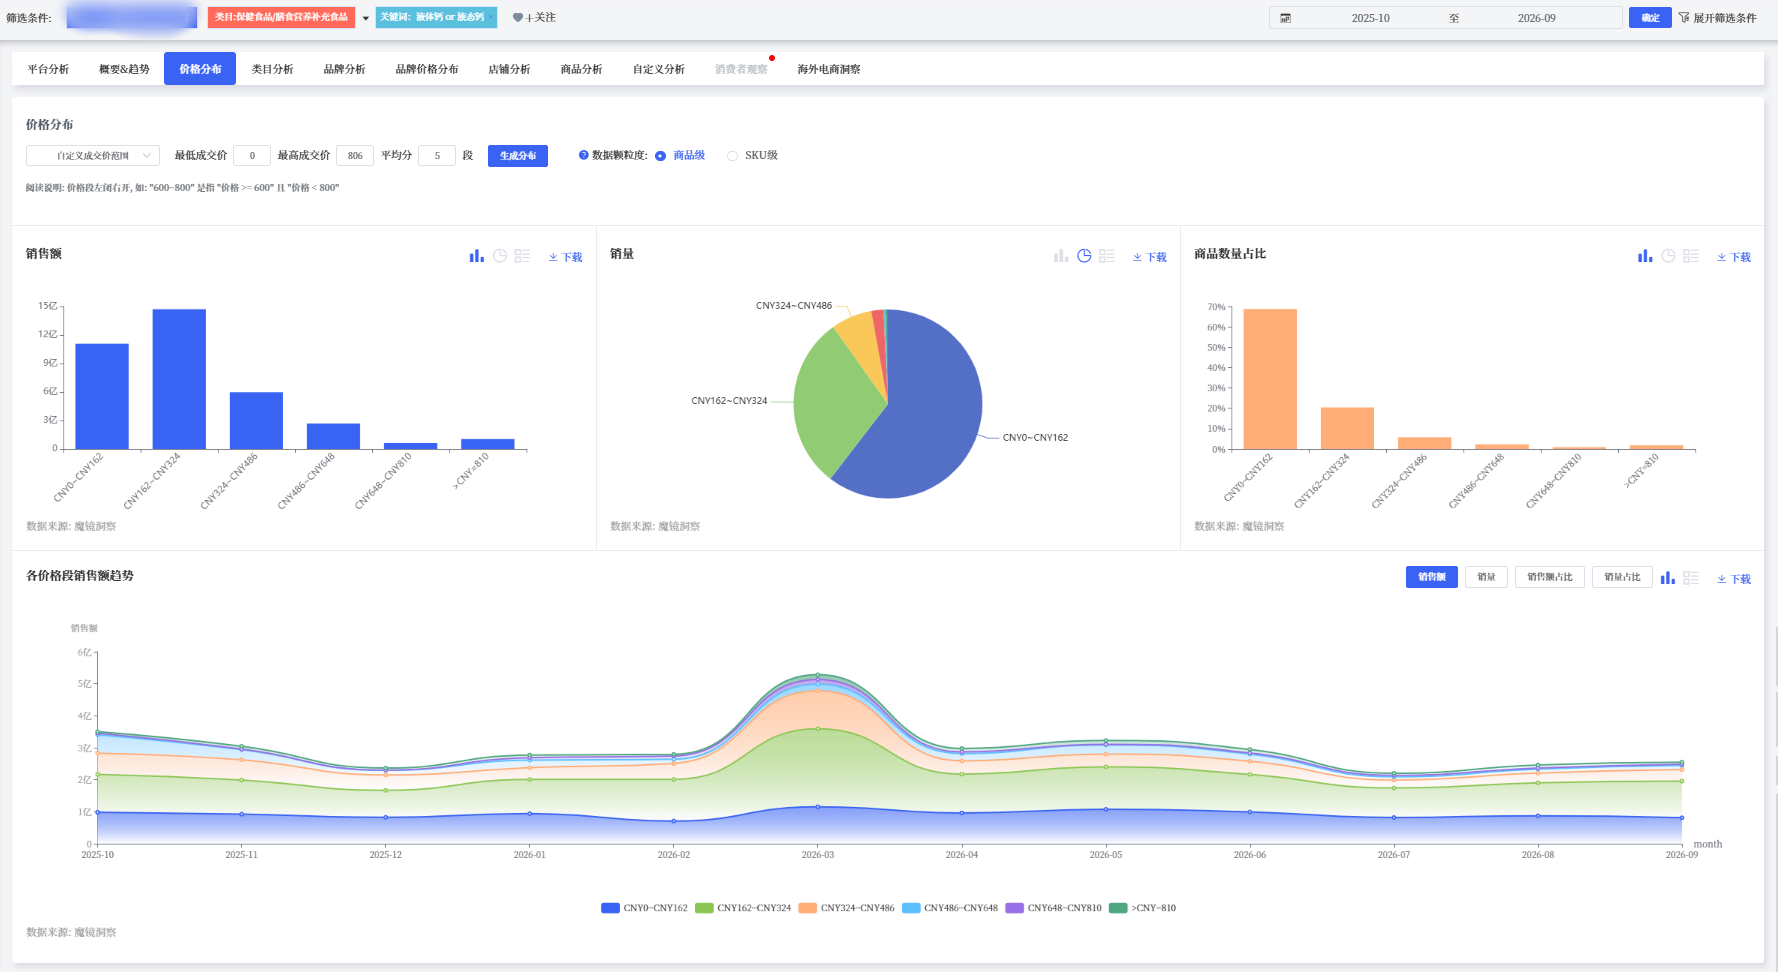
200-300元这一档同比+60.3%——在150-500元这个主流成交盘里涨得最快,但它的商品数占比只有10.44%,需求在放大,供给没跟上。
更往上,500-1000元暴涨191.0%、1000元以上涨111.2%,虽然体量小(分别占9.51%和2.11%的销售额),但方向很清楚:高价段在扩容。
负增长的只有0-50元这一档(−1.4%)——它拿走17.11%的销量,只贡献3.17%的销售额,均价28.9元。这一档靠走量,赚不到什么钱。
3. 产品结构:海外膳食是为数不多跑赢大盘的方向
海外膳食营养补充食品7.68亿元、同比+67.9%,均价184.94元,比普通膳食(149.98元)高23.3%——高增速和高均价同时拿到。
产地分布上:中国大陆占74.36%,韩国以9.42%的份额高过美国(4.20%),是最大的单一海外来源。它和德国的均价都在270元上下,是主要产地里最贵的两个(国产158.3元)。
剂型上,这个品类并不全是液体:口服液占71.20%,胶囊占25.10%,片剂占2.18%。同一个名字底下,最贵的口服液均价215.4元,最便宜的片剂108.8元。
这个品类的人群,看着是按年龄分的,实际上是按"谁替谁买"分的。
1. 26-35岁妈妈:讨论最热的一群,买给孩子
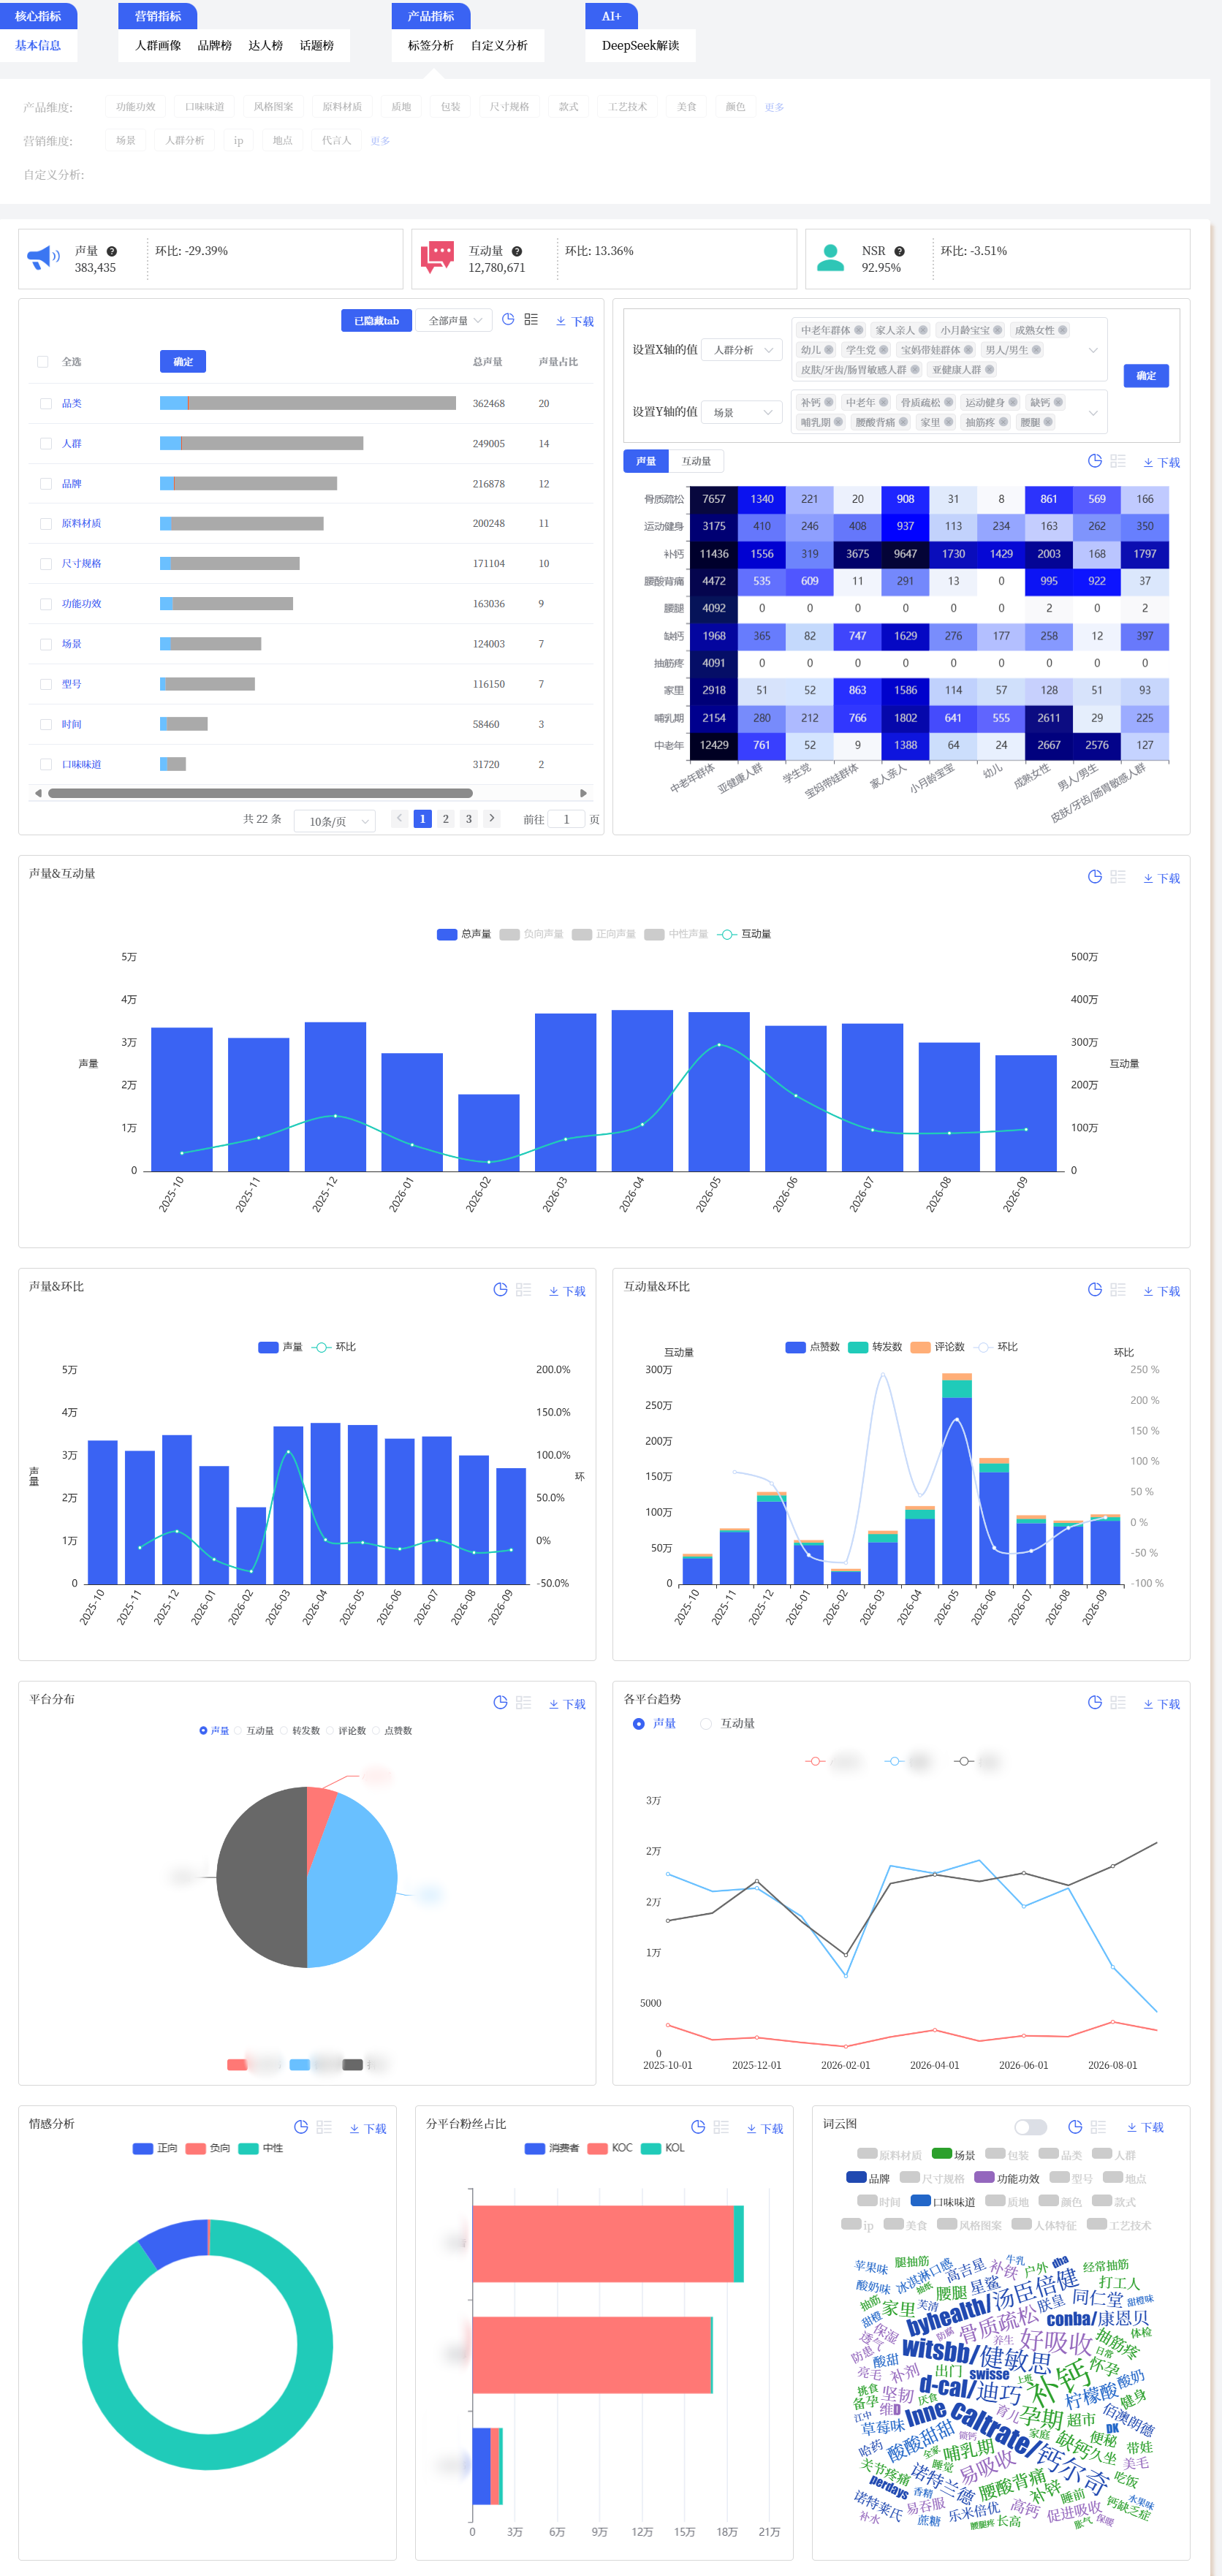
「孩子」被提到20,069次,是所有人群里最多的一个。26-30岁的人最活跃——他们讨论钙的时间,是大盘平均水平的2.9倍。
核心诉求:孩子肯不肯喝——「太甜了空吃齁得慌」「试吃了四个宝宝不吃。味道太腥了」
本质判断:她们买的不是钙,是"孩子不抗拒"。这个人群的均价(177.6元)比通用人群(182.6元)还低——儿童是最拥挤的一档,妈妈比价行为最强。
2. 30-45岁子女:买给父母,但父母几乎不发声
骨质疏松被提到552次。
可40岁以上的人,讨论热度只有大盘的三到四成——中老年自己几乎不说,多是子女在代述。
核心诉求:让父母肯吃、别忘——吃什么、几点吃、吃没吃,每一样都得有人管:「我让她改回一天一条,中午随餐喝,不搁晚上喝了。过了三四天,她又跟我说:'好了好了,能睡着了。'」(她原本是睡前吃,改成中午随餐之后才睡好。)
本质判断:这是一个"使用者不说话"的市场。宣传几乎都是说给子女听的,真正吃的人却几乎不评论。
3. 25-33岁孕产妇:卖得最贵的一档,抱怨却几乎听不到
孕期这个场景被提到2,768次,在所有场景里排第1;孕产妇均价331.1元,是通用人群(182.6元)的1.8倍——和女性人群(333.9元)一起,是这个赛道最贵的两拨人。
核心诉求:安全、医生认可
本质判断:那2,768条评论里,说孕期场景不好的只占0.07%,是所有场景里最低的——几乎听不到抱怨。通用款已经挤满了,再做一款也是价格战。
4. 送礼人群:提及最少,说它不好的却排第二
礼盒被提到302次(抽样里只有1.8%的评论提到它)。这302条里,有4.64%是在说礼盒不好——这个比例在七个品类标签里排第二高。
核心诉求:体面、拿得出手
本质判断:提到礼盒的评论,抱怨都出在包装上——「包装很差劲,送礼的话不推荐」「就这么随意丢进去,本来打算送人的」。但样本就这么大,这个市场到底多大,这份数据还答不了。
四拨人看下来,能看出一件事:这个品类里,掏钱的和吃下去的往往不是同一个人。
妈妈替孩子买、子女替父母买——四拨人里,三拨的买家和吃家是分开的。唯一的例外是孕产妇:自己买、自己吃,所以她们的均价能卖到1.8倍。
这件事的后果,比"买错产品"严重得多。
买的人能挑配料、能比价格、能对着成分表做判断——这些他都做得了。但他判断不了效果:40岁以上的人几乎不在网上讨论(讨论热度只有大盘三四成),评论区能给他的答案很少。
他能亲眼看到的,只有一件:家里人愿不愿意张嘴吃。
所以在这个品类里,"肯不肯吃"不是次要问题,它是买的人手里唯一验证得了的那一项。
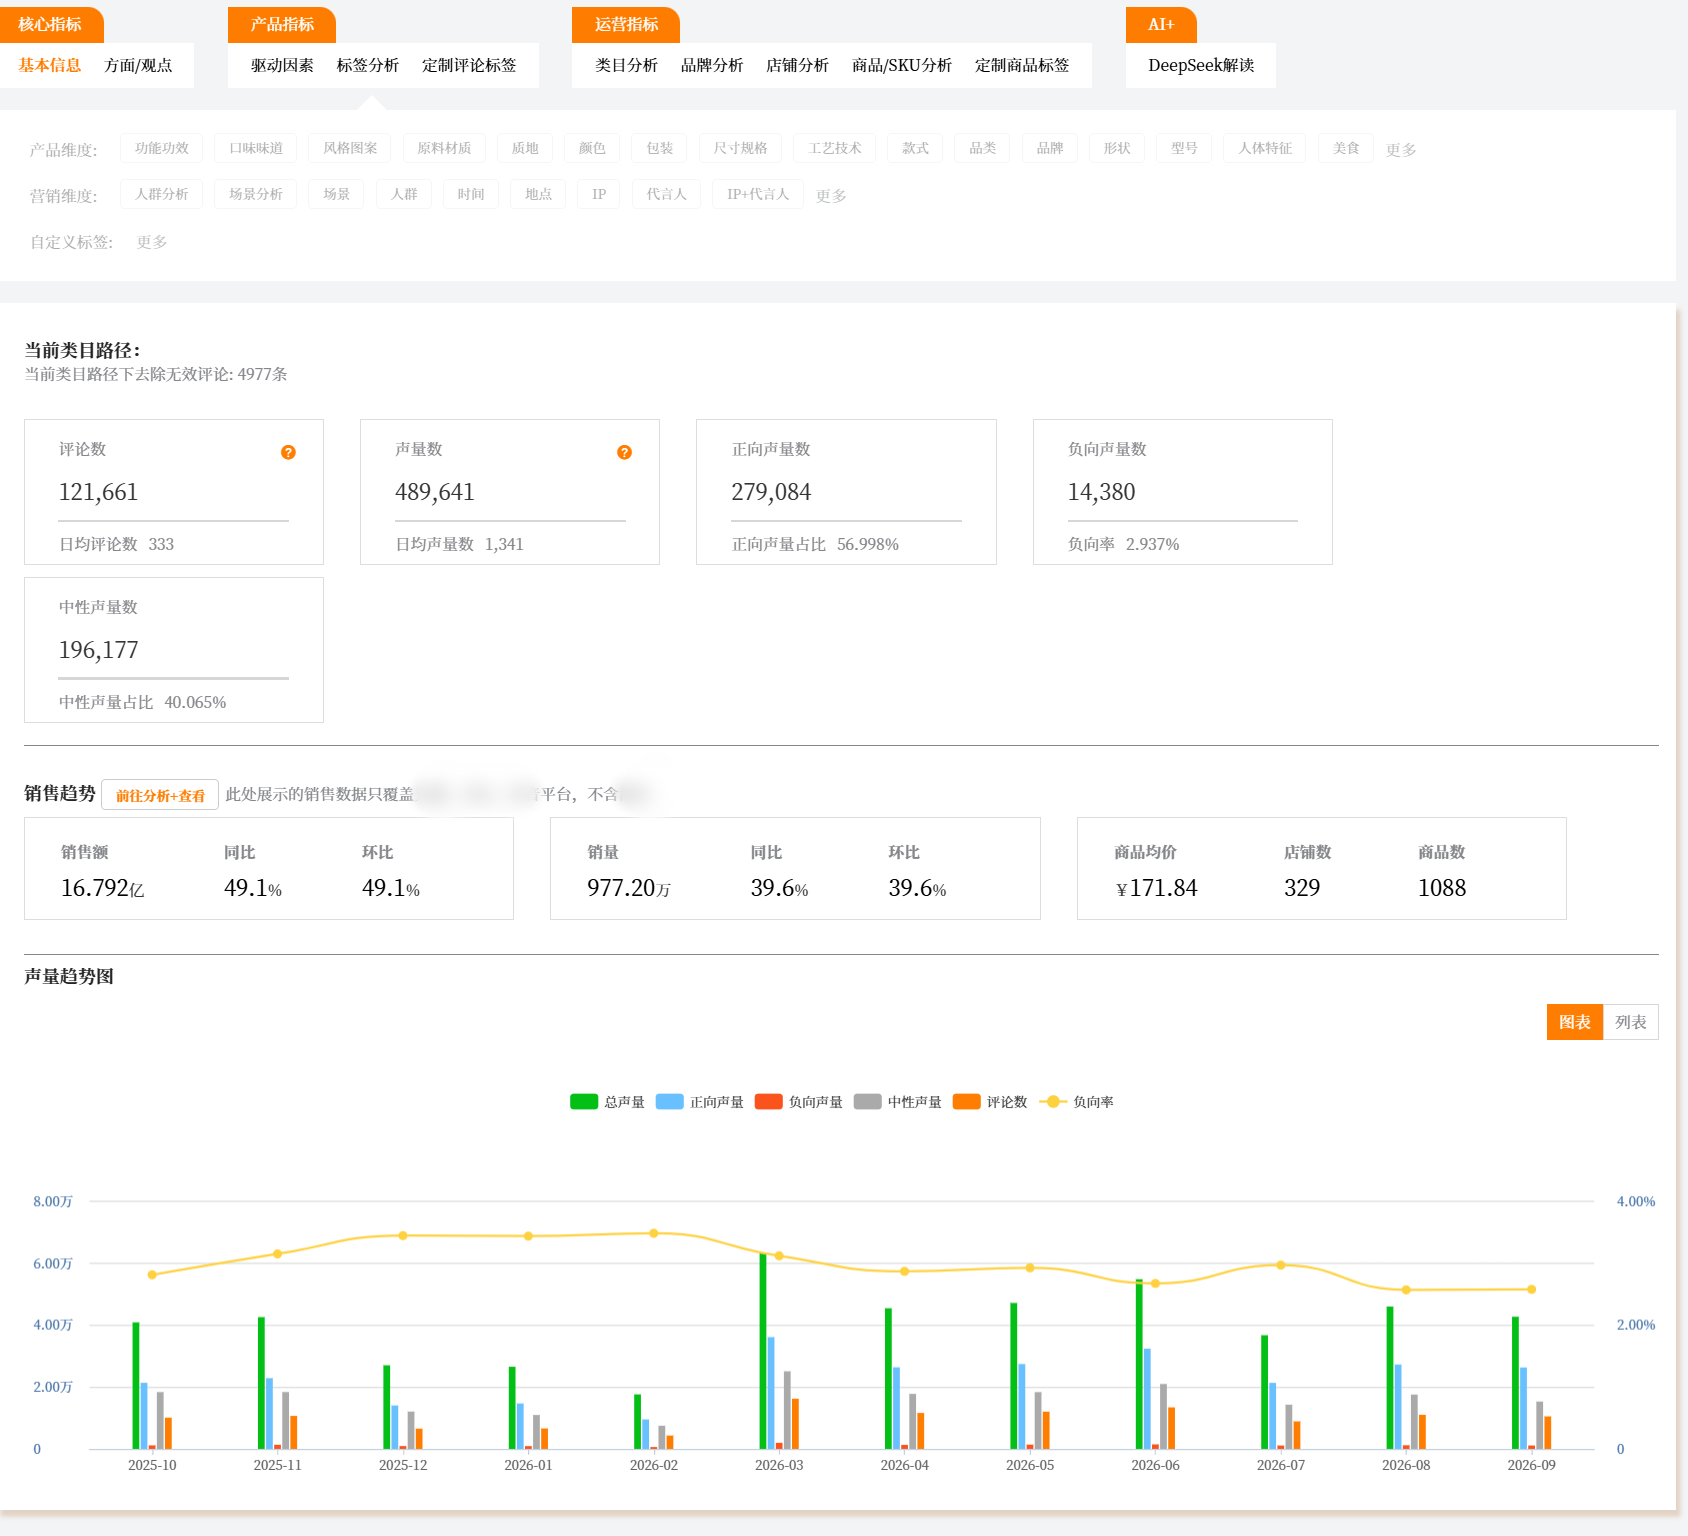
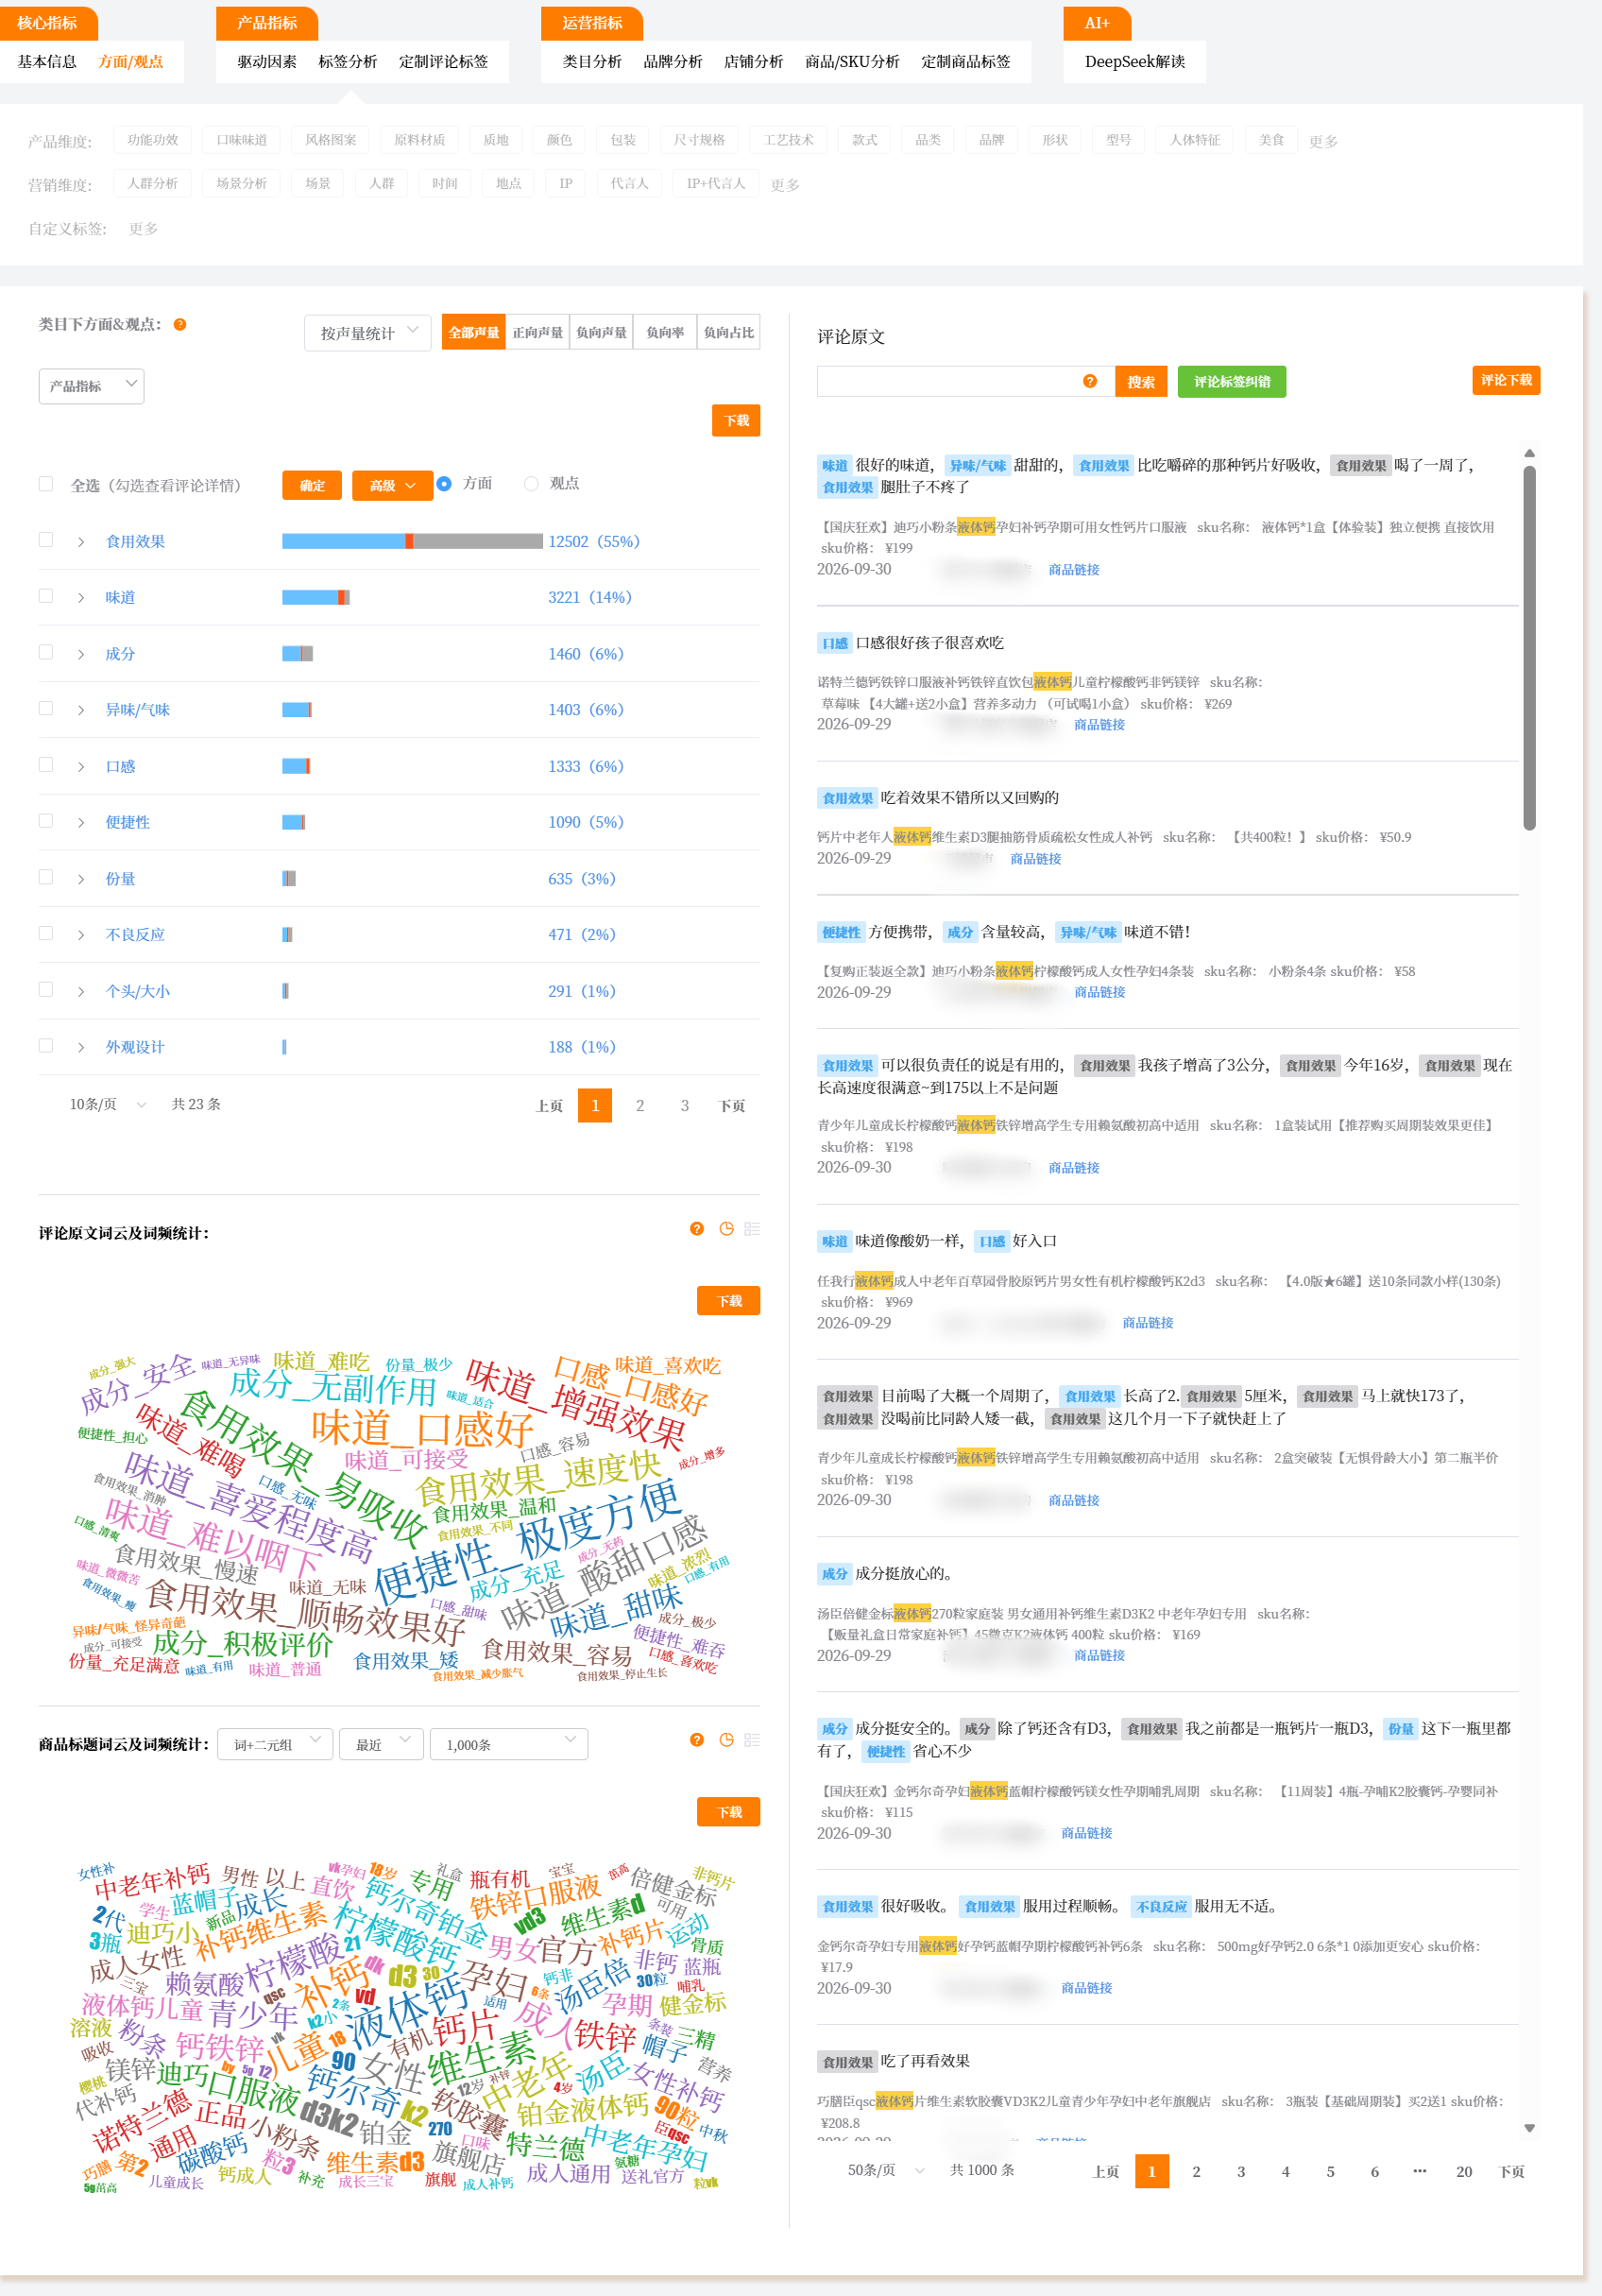
最直白的一件事:吃的人自己说不清吃出了什么效果。 "吃了没感觉"是所有产品痛点里的第1位,占17.3%;38.0%的评论是中性的,最常出现的说法是「也不知道有没有效果,吃个安心」。它们说的不是"没用",是"看不出来"。
可同一批评论里,提到「好吸收」的3,165次中,97.8%都是好话。夸的只是这三个字,不是身体上的变化。数据能证明的到此为止:没人说它不好,也没人说自己因此变好。
但"吃"这件事,评论里说得极具体,而且是两件。
一件是咽得下:「好吞咽」538条,没有一条是坏话;「极度方便」被提到6,012次。原声:「颗粒状的不好给小孩喂,特别不方便…这款给小孩喂剪开一挤就行了。」拧开或撕开直接喝,不用把一整颗咽下去——这件是形态给的。
另一件是吃完不反胃:「以前一直吃的是胶囊,每次吃了都反胃,换这个液体钙以后不反胃了」——可这件不归形态管。 提到碳酸钙的242次里,8.26%是坏话;提到柠檬酸钙的626次,只有1.28%。换一瓶碳酸钙的液体,该反胃还是反胃。这件是钙源给的。
两件都占了,家里人才愿意天天吃。 但只有"咽得下"是液体独占的——"不反胃"那件,换成柠檬酸钙的片剂一样能做到。
这也给了增速慢下来一个解释。
这个品类能拿出来说的,只有"吃"这一件事。如果这一年的增长真是从这儿来的,那这条路就有长度——把原本吃不下钙的人换完,就换不动了。
所以一个只靠"怎么吃"的品类,天花板就在这里。而决定下一盒还买不买的那件事——吃的人到底有没有感觉到变化——它还没走这一步。
1. 8-12岁大童「成长条」(200-300元)
面向小学中高年级的家长,场景是开学季和运动后。
核心卖点:柠檬酸钙+D3+K2+赖氨酸,单支20ml起(能看到的产品里,15ml是常见规格),明确标注每支钙含量≥300mg——「一支就够,不用喝两支」
痛点与机会:销量前50的商品里没找到对得上的产品——婴幼儿的15ml条装剂量不够,成人片剂又吞不下,8-12岁正卡在这两者中间。原声:「我家孩子8岁吞不下去,对他来说有点大」
2. 「体检衔接·孝心装」(300-450元)
面向30-45岁子女,为55-70岁父母买,场景是体检发现骨量减少后的衔接期、母亲节、中秋。
这条路值得先做,因为同类问题已经摆在那儿:全品类口径下,服务与履约(包装、物流、客服、赠品、保质期、正品)占所有抱怨的27.3%,是第1大类,其中包装一项13.2%。 而送礼这件事,最看重的恰恰就是包装。
核心卖点:柠檬酸钙+D3+K2,液体条装(撕开即饮,藏不住也忘不了);双人份、抗压外箱、内衬填充
痛点与机会:提到礼盒的评论里,说它不好的占4.64%,是七个品类标签里第2高的一档——「包装很差劲,送礼的话不推荐」。但提送礼的人本来就少(抽样1.8%),需求多大要实测;倒是礼盒的口碑,已经先卡在包装上,而包装恰恰是最容易改的地方
3. 低甜/无蔗糖 + 肠胃友好款(200-280元)
面向孕期控糖人群、敏宝家庭、糖尿病与结石顾虑的中老年。注意这不是再做一款孕期通用款——那一格已经挤满了;这个方向做的是"无糖"这一格,现在货架上还是空的。
核心卖点:柠檬酸钙+D3+K2,无蔗糖、无乳糖、无香精,走「酸甜平衡」而非「甜腻」路线——「酸甜不齁,喝完不用配酸奶」
痛点与机会:同样是"甜",提到「酸酸甜甜」的99.9%是好话,而提到「草莓口味」的只有59.3%——风味是这个品类里最容易掉口碑的配方环节,也最容易做出差异。评论里直接提到「糖尿病」34条、「结石」67条,而在这些评论里,没看到品牌方对这类顾虑的回应
4. 「看得见效果·体感记录卡」(不加价)
面向所有替家里人买的人——给55-70岁父母买的子女、给8-12岁孩子买的家长,都是"只能看家里人肯不肯吃"的那群人。
核心卖点:盒内一张28天体感记录卡,抽筋次数、睡眠、食欲三栏打勾;详情页写清服用时段——"建议随餐,睡前服用个别人群可能影响入睡"
痛点与机会:前面三个都在改产品,这个改的是消费者能看见什么。 形态能被模仿、钙源谁都能换,只有"让人确认自己有效"这件事,没人做,也不容易抄。成本几乎为零。
第四个方向并不到前三个里:前三个改的是产品本身,它改的是人能不能看见结果。这个品类的下一轮竞争,不是比谁的钙更高级,是谁先让吃的人看见变化。
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


